导图社区 CPA会计之固定资产必过笔记
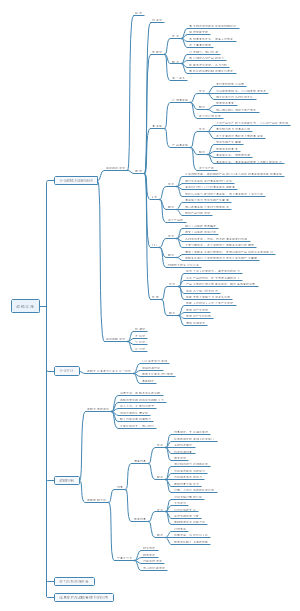
这是一篇关于CPA会计之固定资产的思维导图。该思维导图适用于备考CPA会计,必过笔记,诚邀同路人一起备考。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
CPA会计之股份支付必过笔记,包括股份支付的环节、支付工具类型、行政条件种类、一次授予一次行权、限制性股票会计处理等内容。
这是一个职工薪酬的思维导图,介绍了货币性短期薪酬、短期带薪缺勤、短期利润分享计划、非货币性福利、设定提存计划、辞退福利几个方面的内容。
CPA会计之金融工具必背笔记,内容包括金融工具的概述、分类、计量、减值、重分类等,结构型知识框架方便学习理解!
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
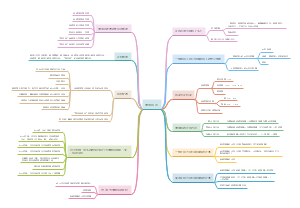
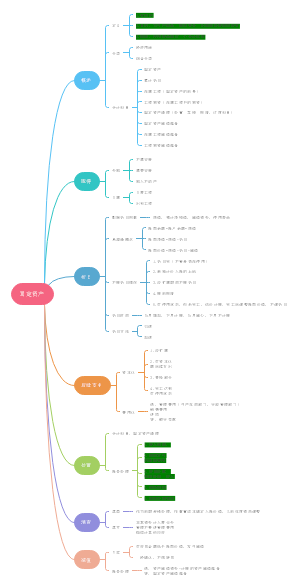
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
计量
外购
买价+装卸费+运费+安装费+专业人员服务费(员工培训费除外)
多项组合外购
公允价值按比例进行分配
分期付款外购
借:固定资产(现值) 未确认融资费用(倒挤) 贷:长期应付款(应付款总额) 借:在建工程/财务费用(长期应付款-未确认融资费用)*实际利率 贷:未确认融资费用
自营
工程中损失记成本,收益冲成本
安全生产费(高危行业)
借:生产成本/制造费用 贷:专项储备 借:固定资产 贷:银行存款 借:专项储备 贷:累计折旧
出包
建筑工程支出
安装支出
待摊支出
待摊支出分配率=累计待摊支出/(建筑工程支出+安装支出+在安装设备支出)
盘盈
以前年度损益调整
弃置费(折现)
借:固定资产 贷:预计负债 借:财务费用 贷:预计负债
折旧
方法 (按照有关经济利益的预期消耗方式)
年限平均法
工作量法
加速折旧法
年数总和法
后续支出
费用化
固定资产有关记成本, 其他记管理或销售
处置
终止
盘亏
待处理财产损溢——营业外支出
借:固定资产清理(可借可贷) 贷:资产处置损益/营业外支出
借:其他应收款/银行存款/原材料等 贷:固定资产清理 应交税费
借:固定资产清理 累计折旧 固定资产减值准备 贷:固定资产
借:在建工程 累计折旧 贷:固定资产
改扩建
借:在建工程 贷:银行存款等
替换
借:银行存款 营业外支出 贷:在建工程
借:固定资产 贷:在建工程
最后两年改年限平均法
例外:1、已提足折旧的固定资产 2、改扩建的固定资产 3、单独作价入账的土地 4、提前报废的固定资产