导图社区 2021CPA会计第五章投资性房地产
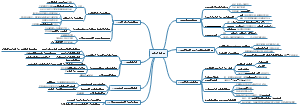
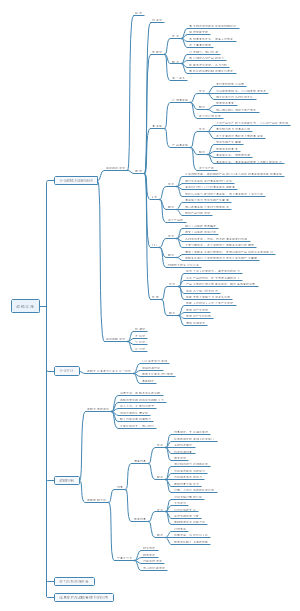
这是一篇关于2021CPA会计第五章投资性房地产 的思维导图。包含定义及范围、确认和初始计量、后续计量等。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于2021CPA会计第十章股份支付(的思维导图。包含股份支付的处理:账务处理、限制性股票;集团股份支付的处理等内容。
这是一篇关于2021CPA会计第十章股份支付的思维导图。原则:权益结算、现金结算;可行权条件的种类处理和修改、权益工具公允价值的确定。
这是一篇关于2021CPA会计第九章职工薪酬的思维导图。离职后福利:设定提存计划、设定收益计划;辞退福利;其他长期职工福利。
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
投资性房地产
定义及范围
定义
是指为赚取租金或资本增值或者两者兼有而持有的房地产
投资性房地产应当能够单独计量和出售
特征
是一种经营活动
属于营业收入,不属于利得
用于赚取租金或资本增值或两者兼有
具有投资性,不是投机
范围
已出租的土地使用权
持有并准备增值后转让的土地使用权
国家规定闲置的土地除外
已出租的建筑物
企业拥有产权的
部分赚钱部分自用的,能单独计量和出售,则用于赚钱的部分确认投资性房地产
确认和初始计量
初始计量
成本模式
外购
借:投资性房地产贷:银行存款
自行建造
借:投资性房地产贷:在建工程
公允价值模式
借:投资性房地产—成本贷:银行存款
借:投资性房地产—成本贷:在建工程
后续支出
转为改扩建
借:投资性房地产—在建投资性房地产累计折旧(摊销)投资性房地产减值准备贷:投资性房地产
借:投资性房地产—在建贷投资性房地产—成本投资性房地产—公允价值变动(或借方)
旧装修等被替换
借:营业外支出贷:投资性房地产—在建
发生支出
资本化支出
计入在建
费用化支出
计入其他业务成本
完工时
借:投资性房地产贷:投资性房地产—在建
借:投资性房地产—成本贷:投资性房地产—在建
日常维护发生的支出计入当期损益(其他业务成本)改扩建再开发仍作为投资性房地产的,在开发期间不计提折旧或摊销
后续计量
计提折旧或摊销
借:其他业务成本贷:投资性房地产累计折旧(摊销)
计提减值准备
借:资产减值损失贷:投资性房地产减值准备
一经计提,不得转回
取得租金收入
借:银行存款贷:其他业务收入应交税费—应交增值税(销项税额)
含税计入
不计提折旧
公允价值变动
借:投资性房地产—公允价值变动贷:公允价值变动损益
取得租赁收入
借:银行存款(其他应收款)贷:其他业务收入应交税费—应交增值税(销项税额)
后续计量模式变更
成本转公允价值
差额调整期初留存收益
借:投资性房地产(变更日公允价值)投资性房地产累计折旧(摊销)投资性房地产减值准备贷:投资性房地产(原价)利润分配—未分配利润(或借记)盈余公积(或借记)
公允价值不能转成本