导图社区 2025年CPA会计12或有事项
2025年教材主要变化: 1、新增 “或有事项核算适用准则”相关表述——具体为:本章适用于所有或有事项,但由职工薪酬…… 2、修改 “对预计负债账面价值的复核”相关表述——具体为:又如,乙企业因合同纠纷被起诉,法院一审已判决其败诉并确定其赔偿金额。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于2025年CPA税法第十四章税务行政法制的思维导图,主要内容包括:税务行政处罚,税务行政复议,税务行政诉讼。
这是一篇关于25CPA税法第13章税收征收管理法的思维导图,主要内容包括:适用范围,税务管理,税款征收,纳税担保,税务检查,纳税信用管理,重大税收违法失信主体。
这是一篇关于国际税收的思维导图,主要内容包括:国际税收协定,非居民企业税收管理,境外所得税收管理,国际避税与反避税,转让定价,国际税收征管协作。
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
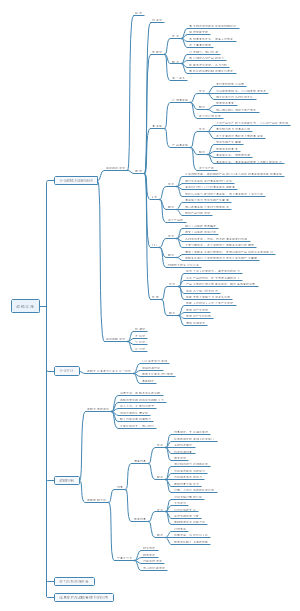
或有事项
概述
概念和特征
过去的交易/事项形成的
结果(的有无、时间、金额)具有不确定性
结果须由未来事项决定
或有负债
过去的交易/事项形成的潜在义务,存在与否须通过未来不确定事项的发生予以证实
过去的交易/事项形成的现时义务,履行该义务不是很可能(≤50%)导致经济利益流出企业;或该义务的金额不能可靠计量
或有资产
过去的交易/事项形成的潜在资产,存在与否须通过未来不确定事项的发生予以证实
可能性概率区间
基本确定
(95%,100%)
很可能
(50%,95%】
可能
(5%,50%】
极小可能
(0%,5%】
确认和计量
预计负债的确认
同时满足条件
企业承担的现时义务(法定义务、推定义务)
履行该义务很可能导致经济利益流出
该义务的金额能可靠计量
借:管理费用(诉讼费),营业外支出(赔偿及担保支出),销售费用(产品质量保证),固定资产(弃置费用现值),信用减值损失(金融负债计提损失准备) 贷:预计负债
预计负债的计量
最佳估计数
连续范围、等概率
取中间值(上下限的算术平均数)
其他情况
单个项目
最可能发生金额
多个项目
各种可能结果及相关概率的加权平均数
预期可获得补偿
确认条件
或有负债→预计负债
预期由第三方或其他方补偿
补偿金额基本确定能收到 且≤预计负债账面价值
借:其他应收款(单独确认资产) 贷:营业外支出(冲减原确认损失)
其他考虑因素
风险和不确定性
货币时间价值
未来事项(技术进步、相关法规出台等)
但不应考虑预期处置相关资产的利得或损失
账面价值的复核
资产负债日
确凿证据表明该账面价值不能真实反映当前最佳估计数,应调整
会计估计变更
具体应用
未决诉讼/仲裁
【前期计提时】
借:管理费用——诉讼费,营业外支出;贷:预计负债
【当期发生时】
前期有无计提
有
是否合理计提
是
是否日后事项
否
差额直接计入/冲减当期损益
借:预计负债 贷:银行存款 借/贷:营业外支出
按照资产负债表日后事项的有关规定
以前年度损益调整
按照重大会计差错更正的有关规定
无
直接计入当期损益
借:营业外支出;贷:银行存款
产品质量保证
【确认预计负债】借:销售费用;贷:预计负债 【发生相关费用】借:预计负债;贷:银行存款等
TIPS: ①实际发生额与预计数相差较大,应及时调整预计比例 ②特定批次产品,保修期结束时,反向冲销预计负债不留余额 ③不再生产产品,质量保证期满后,反向冲销预计负债不留余额
亏损合同
待执行合同:各方未履行任何合同义务,或部分履行同等义务的合同
亏损合同:履行合同义务不可避免发生的成本超过预期经济利益的合同
相关义务不需支付 任何补偿即可撤销
不存在现时义务 不应确认预计负债
相关义务不可撤销
满足预计负债的确认条件
存在标的资产
减值测试,确认减值损失
通常不确认预计负债 如有:预计亏损>减值损失
不存在标的资产
min(履行合同损失,撤销合同违约金)
重组义务
重组
定义
企业制定和控制的,将显著改变企业组织形式、经营范围或经营方式的计划实施行为
范围
关、停、并、移
确认预计负债
①现时义务:详细正式的重组计划并已对外公告;②很可能;③金额可靠
计量预计负债
相关直接支出→当期损益
审题:影响营业利润金额、利润总额、预计负债金额、计入“预计负债”科目金额
【辞退福利】借:管理费用;贷:应付职工薪酬 【撤销租赁】借:营业外支出;贷:预计负债 【减值损失】借:资产减值损失;贷:固定资产减值准备
债务担保
被担保企业已被判决败诉
一审败诉,正在上诉
根据已有判决结果合理估计损失金额
法院尚未判决
很可能败诉,且金额能合理估计
借:营业外支出;贷:预计负债
2023年教材删除
列报
预计负债
【资产负债表】单独反映;多项总括
【利润表】相关费用支出与其他同类项合并
【附注披露】详细说明、变动情况、补偿情况
不披露
其他
附注披露
①或有负债的种类及其形成原因 ②经济利益流出不确定性的说明 ③预计产生的财务影响以及获得补偿的可能性;无法预计的说明原因
涉及未决诉讼/仲裁,如果披露的信息会造成重大不利影响,则无须披露该部分信息,但应披露未决诉讼/仲裁的性质及不披露信息的事实和原因
形成原因、预计产生的财务影响