导图社区 会计改革与发展“十四五”规划纲要
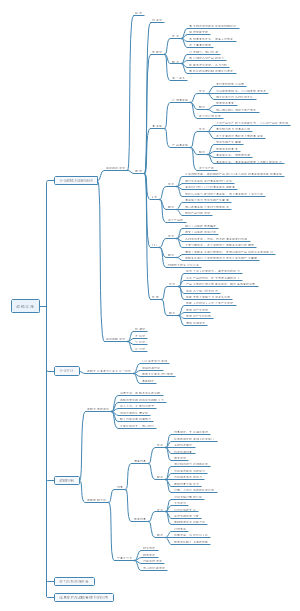
这是一篇关于会计改革与发展“十四五”规划纲要的思维导图,感兴趣是小伙伴可以收藏起来观看,希望对大家有所帮助
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
做一个远见、有抱负、有战略思维能力、懂业务、识风险的财务人员。探讨了华为财务人员如何懂业务的路径和方法。
如果想升职,最好学习如何创新。向苹果、亚马孙、宝洁、迪斯尼、3W等顶尖创新公司学习如何打造个人和组织的创新能力,激发创新性思维,在组织中与同事合作改进创新技巧,研发革命性、颠覆性产品或服务,助力自己和组织成功。
基于战略、流程、资源、环境分析框架下的创新的内涵、特征及对企业持续提升竞争优势的重要意义.
社区模板帮助中心,点此进入>>
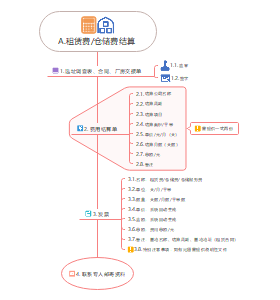
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
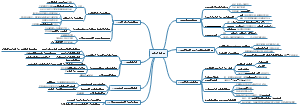
会计改革与发展“十四五”规划纲要
谋篇布局
一个中心
变革融合、提质增效
两个对照
《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》
《财政“十四五”规划》
三个立足
“十三五”时期会计改革与发展的成果
经济社会发展和技术发展的新形势、新要求
未来五年发展机遇期
四个关键
“两个重点”
会计审计标准制定和实施
“两个管理”
行业和人才队伍
“两个支撑”
法治化和数字化
“两个拓展”
会计职能对内对外
五条主线
会计标准建设
会计审计质量建设
人才队伍建设
法治建设
数字化建设
十三五”回顾
政府会计准则制度体系基本建成
政府会计准则制度全面实施并取得积极成效
非营利组织和基金(资金)类会计标准更加健全
总体要求
指导思想
服务经济社会发展大局和财政管理工作全局, 立足新发展阶段、贯彻新发展理念、构建新发展格局, 以推动高质量发展为主题, 以深化供给侧结构性改革为主线, 以改革创新为根本动力, 以维护市场经济秩序和公众利益为根本目的, 统筹国内国际两个大局, 牢牢把握会计审计标准制定和实施“两个重点”、 切实抓好行业和人才队伍“两个管理”、 持续强化法治化和数字化“两个支撑”、 努力实现会计职能对内对外“两个拓展”, 积极推动我国会计事业取得新成绩、实现新跨越, 为推进国家治理体系和治理能力现代化, 实现社会主义现代化 和第二个百年奋斗目标作出新的更大贡献
基本原则
坚持党的领导, 坚持依法治理, 坚持创新变革, 坚持融合发展, 坚持开放包容
总体目标
主动适应我国经济社会发展客观需要, 会计审计标准体系建设得到持续加强, 会计审计业发展取得显著成效, 会计人员素质得到全面提升, 会计法治化、数字化进程取得实质性成果, 会计基础性服务功能得到充分发挥, 以实现更高质量、更加公平、更可持续的发展, 更好服务我国经济社会发展大局 和财政管理工作全局
主要任务
会计审计标准体系高质量建设与实施
持续完善企业会计准则体系的建设与实施
继续深化政府及非营利组织会计改革
修订《民间非营利组织会计制度》
修订《工会会计制度》
不断完善和有效实施注册会计师职业准则体系
会计审计业高质量发展
依法整治行业秩序
强化行业日常管理
优化行业执业环境
提升行业服务能力
高水平会计人才队伍建设
健全会计人才评价体系
提高会计人员继续教育质量
抓好会计人才培养重大工程
推动学科发展和学历教育改革
加强会计人才培养基地建设
会计法治建设
加快完善会计法治体系
切实加强会计执法检查
持续推进会计诚信建设
会计审计数字化转型
积极推动会计工作数字化转型
审计工作数字化转型
会计管理工作数字化转型
会计职能拓展
对内拓展
对外拓展
会计国际治理
深度参与国际会计标准制定
持续深化多边双边会计交流合作
稳妥推进会计服务市场双向开放
研究资本市场开放相关会计审计政策
会计理论和实务研究
组织会计理论攻关
完善理论研究机制
深化国际学术交流
保障措施
加强组织领导
健全会计管理机构
积极营造良好社会氛围
建立健全考核检查机制