导图社区 中级会计实务 第十四章 外币折算
这是一篇关于中级会计实务 第十四章 外币折算的思维导图,所有的知识点都给大家整理出来了,方便大家备考时翻阅查看,帮助大家加深记忆、提高复习效率。需要重点记忆的地方已经用符号和不同颜色的字体给大家标注出来了,希望对大家备考有所帮助。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于第十一章借款费用的思维导图,借款费用是指企业因借款而发生的利息及其他相关成本。主要内容包括:计量,确认,范围。
22 中级会计实务 第二十二章 公允价值计量的思维导图,公允价值:市场参与者在计量日发生的有序交易中, 出售一些资产所能收到或者转移一项负债所需支付的价格(脱手价格)
17 中级会计实务 第十七章 持有待售的非流动资产、处置组和终止经营的思维导图,希望这份脑图会对你有所帮助。
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
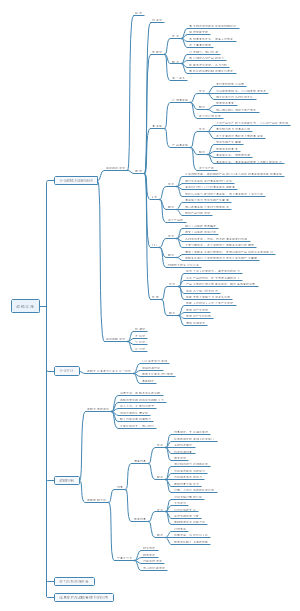
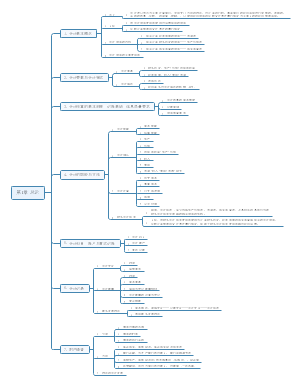
第十四章 外币折算
外币交易的会计处理
记账本位币的确定
定义
企业经营所处的主要经济环境中的货币
考虑因素
该货币主要影响商品和劳务的销售价格,通常以该货币进行商品和劳务的计价和结算
该货币主要影响商品和劳务所需人工、材料和其他费用,通常以该货币进行上述费用的计价和结算
融资活动获得的货币以及保存从经营活动中收取款项所使用的货币
境外经营
含义
企业在境外的子公司、合营企业、联营企业、分支机构
企业在境外的子公司、合营企业、联营企业、分支机构,选定的记账本位币与本企业记账本位币不同的,视同境外经营
确定境外经营,不是以位置是否在境外为判定标准,而是要看其选定的记账本位币是否与本企业的记账本位币相同
除考虑记账本位币的因素外还应当考虑
境外经营对其所从事的活动是否拥有很强的自主性
境外经营活动中与企业的交易是否在境外经营活动中占有较大比重
境外经营活动产生的现金流量是否直接影响企业的现金流量、是否可以随时汇回
境外经营活动产生的现金流量是否足以偿还其现有债务和可预期的债务
变更
企业选择的记账本位币一经确定,不得随意变更,除非与确定记账本位币相关的企业经营所处的主要经济环境发生重大变化
必须变更时:应当采用变更当日的即期汇率将所有项目折算为变更后的记账本位币,折算后的金额作为以新的记账本位币计量的历史成本,由于采用同一即期汇率进行折算,不会产生汇兑差额。
外币交易会计处理
交易发生日的初始确认
采用交易发生日的即期汇率或即期汇率的近似汇率折算
即期汇率,通常是指中国人民银行公布的当日人民币外汇牌价的中间价
近似汇率,通常采用当期平均汇率或加权平均汇率等
企业收到投资者以外币投入的资本,应当采用交易发生日即期汇率折算,均不得采用合同约定汇率和即期汇率的近似汇率折算
资产负债表日或结算日 的会计处理
货币性项目
期末调整货币性项目时,采用资产负债表日即期汇率折算
因资产负债表日即期汇率与初始确认时或者前一资产负债表日即期汇率不同而产生的汇兑差额,计入当期损益
期末调整汇兑差额的计算思路: 1· 外币账户的期末外币余额=期初外币余额+本期增加的外币发生额-本期减少的外币发生额 2· 调整后的记账本位币余额=期末外币余额×期末即期汇率 3· 汇兑差额=调整后记账本位币余额-调整前记账本位币余额
汇兑差额计入财务费用-汇兑差额 (结算符合资本化条件的外币“应付利息”科目产生的汇兑差额计入“在建工程”等科目) (与外币专门借款有关的汇兑差额,满足资本化条件的,应当予以资本化,计入在建工程、研发支出等)
非货币性项目
预付款项、预收款项和合同负债属于非货币性项目
以历史成本计量的(如固定资产等):交易发生日的即期汇率(不产生汇兑差额)
存货:先将可变现净值按资产负债表日即期汇率折算为记账本位币金额,再与以记账本位币反映的存货成本进行比较,从而确定该项存货的期末价值。
以公允价值计量的外币非货币性项目(如交易性金融资产)采用公允价值确定日的即期汇率折算,折算后的记账本位币金额与原记账本位币金额的差额,作为公允价值变动处理,计入当期损益。
以公允价值计量且其变动计入其他综合收益的外币货币性金融资产(债务工具)形成的汇兑差额,应当计入当期损益,且采用实际利率法计算的该金融资产的外币利息产生的汇兑差额,应当计入当期损益; 外币非货币性金融资产(权益工具)形成的汇兑差额,与其公允价值变动一并计入其他综合收益,但该金融资产的外币现金股利产生的汇兑差额,应当计入当期损益
外币财务报表的折算
境外经营财务报表的折算
资产负债表
资产和负债项目
采用资产负债表日的即期汇率折算
所有者权益中除“未分配利润”外的项目
发生时的即期汇率折算
利润表
收入和费用项目
采用交易发生日的即期汇率或近似汇率折算
外币财务报表折算差额,在资产负债表中所有者权益项目下“其他综合收益”项目列示
包含境外经营的合并财务报表编制
需要在母公司与子公司少数股东之间按照各自在境外经营所有者权益中所享有的份额进行分摊
母公司“其他综合收益”
少数股东“少数股东权益”
实质上构成对子公司(境外经营)净投资的外币货币性项目产生的汇兑差额的处理
以母公司或子公司的货币计量:汇兑差额转入“其他综合收益”项目
借:其他综合收益 贷:财务费用 或相反分录
以母公司、子公司以外的货币计量:汇兑差额相互抵销,差额转入“其他综合收益”项目
境外经营的处置
全部处置:将与其相关的外币报表折算差额转出计入当期损益
部分处置:按照处置比例结转处置部分的外币报表折算差额