导图社区 2025年中级会计实务 第四章 无形资产
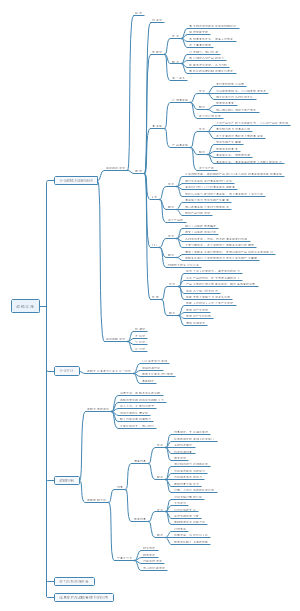
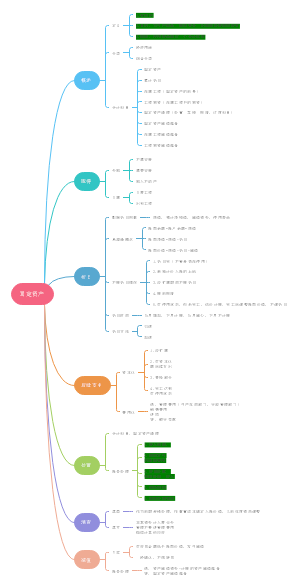
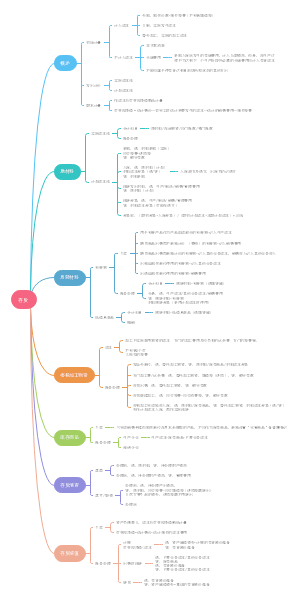
这是一篇关于第四章 无形资产的思维导图,主要内容包括:确认,初始计量,内部研究开发费用,摊销,处置,总结全面细致,适合做为复习资料。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
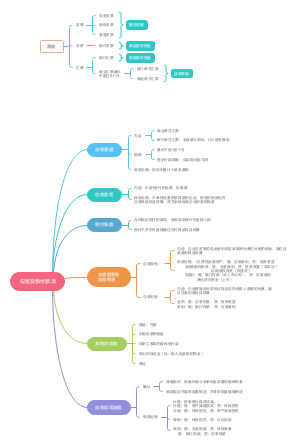
这是 2026 税务师财务与会计第三章筹资与股利分配管理思维导图,整章分为筹资方式、资本成本与资本结构、股利分配三大核心模块。筹资方式板块细致区分股权筹资、债务筹资、混合筹资,梳理发行普通股、留存收益、银行借款、发行债券、融资租赁等各类筹资途径,对比每种方式的优缺点,清晰划分不同筹资手段的适用条件。资本成本与资本结构部分,讲解资本成本的概念、性质,汇总债务、股权、租赁等各类资本成本的计算公式,梳理经营杠杆、财务杠杆、总杠杆相关计算,介绍资本结构决策分析方法,搭配大量计算例题巩固考点。股利分配模块梳理不同股利分配政策,解析各类政策的特点与选用逻辑。整张导图把概念辨析、优缺点对比、计算公式、典型例题整合在一起,突出税务师考试高频计算考点,便于考生梳理框架、复盘刷题。无论正在备考税务师考试,还是想要系统学习财务管理筹资板块知识的人群,都可以使用这份导图梳理巩固考点。
这是一篇关于第二章财务预测与财务预算的思维导图,分为资金需求量预测、利润预测、财务预算三大模块,整合公式、解题方法、计算例题,搭建完整考点体系。资金需求量预测包含因素分析法、销售百分比法、资金习性预测法,明确敏感资产与敏感负债的判定规则,拆解外部融资需求量、留存收益增加等核心计算公式,配套实例演示计算流程,总结对应的解题口诀。利润预测以本量利分析为核心,梳理息税前利润、边际贡献、盈亏临界点、安全边际等重要指标,讲解盈亏平衡分析、目标利润测算、敏感性分析、边际分析,区分单一产品与多产品企业的不同计算口径,结合真题演示目标利润求解的多种计算方法。财务预算板块讲解预算编制流程,区分销售预算、生产预算、直接材料预算等各类经营预算与专门决策预算、财务预算,梳理预算表之间的数据勾稽关系。整张导图把理论概念、计算公式、实战例题融为一体,厘清各个指标之间逻辑关联,方便快速记忆考点、刷题复盘。无论你是备考中级财管的考生、财会相关专业学生,还是需要复习财务测算知识的财务从业者,都可以借助这份导图梳理巩固知识。
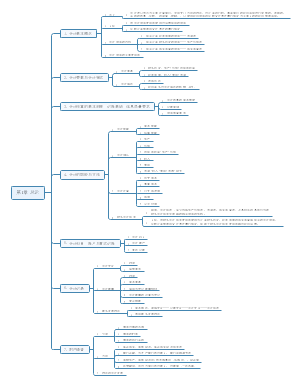
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
社区模板帮助中心,点此进入>>
这是 2026 税务师财务与会计第三章筹资与股利分配管理思维导图,整章分为筹资方式、资本成本与资本结构、股利分配三大核心模块。筹资方式板块细致区分股权筹资、债务筹资、混合筹资,梳理发行普通股、留存收益、银行借款、发行债券、融资租赁等各类筹资途径,对比每种方式的优缺点,清晰划分不同筹资手段的适用条件。资本成本与资本结构部分,讲解资本成本的概念、性质,汇总债务、股权、租赁等各类资本成本的计算公式,梳理经营杠杆、财务杠杆、总杠杆相关计算,介绍资本结构决策分析方法,搭配大量计算例题巩固考点。股利分配模块梳理不同股利分配政策,解析各类政策的特点与选用逻辑。整张导图把概念辨析、优缺点对比、计算公式、典型例题整合在一起,突出税务师考试高频计算考点,便于考生梳理框架、复盘刷题。无论正在备考税务师考试,还是想要系统学习财务管理筹资板块知识的人群,都可以使用这份导图梳理巩固考点。
这是一篇关于第二章财务预测与财务预算的思维导图,分为资金需求量预测、利润预测、财务预算三大模块,整合公式、解题方法、计算例题,搭建完整考点体系。资金需求量预测包含因素分析法、销售百分比法、资金习性预测法,明确敏感资产与敏感负债的判定规则,拆解外部融资需求量、留存收益增加等核心计算公式,配套实例演示计算流程,总结对应的解题口诀。利润预测以本量利分析为核心,梳理息税前利润、边际贡献、盈亏临界点、安全边际等重要指标,讲解盈亏平衡分析、目标利润测算、敏感性分析、边际分析,区分单一产品与多产品企业的不同计算口径,结合真题演示目标利润求解的多种计算方法。财务预算板块讲解预算编制流程,区分销售预算、生产预算、直接材料预算等各类经营预算与专门决策预算、财务预算,梳理预算表之间的数据勾稽关系。整张导图把理论概念、计算公式、实战例题融为一体,厘清各个指标之间逻辑关联,方便快速记忆考点、刷题复盘。无论你是备考中级财管的考生、财会相关专业学生,还是需要复习财务测算知识的财务从业者,都可以借助这份导图梳理巩固知识。
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
第四章 无形资产
确认
初始计量
内部研究开发费用
摊销
处置
五、无形资产的处置
出售时(所有权)
借:银行存款 累计摊销 无形资产减值准备 资产减值损失(亏损时) 贷:无形资产 应交税费-应交增值税(销项税额) 资产减值损失(盈利时)
土地使用权的增值税税率9%,其他6% (其中专利权、非专利技术免征增值税)
出租时(使用权)
①取得租金收入时 借:银行存款 贷:其他业务收入 应交税费-应交增值税(销项税额) ②摊销无形资产的价值时 借:其他业务成本 贷:累计摊销 ③报废时 借:营业外支出 累计摊销 无形资产减值准备 贷:无形资产
四、无形资产摊销
使用寿命需考虑的因素(7个)
产品的寿命周期、未来发展、市场需求、竞争者预期采取的行动、维护支出(经济)、法律控制限制、其他资产的关联性
使用寿命的确定
1、使用寿命不应超过合同性权利或法定期限; 2、预计使用筹命短于合同或法定期限,按预期使用寿命期限任其使用寿命; (预计使用筹命、合同、法定期限,三者取最短时间任其使用寿命) 3、如合同或法定能够到期时延续(商标续住),而且此延续不需要付出重大成本时,续约期应作为使用寿命的一部分; 4、没有明确合同或法定期限的,应合理推定。当推定无法实现时,应界定使用寿命不确定的无形资产,不摊销。
摊销额的计算
当月增加当月摊销,当月减少当月不摊销
残值的界定: 除下列情况外,无形资产的残值一般为零 ①若第三方承诺在无形资产使用寿命结束时购买该无形资产,则其出售价款即为残值; ②合理推定的无形资产使用寿命终了时的交易价; ③无形资产摊销的计算,主要采用直接法,产量法等。 【拓展】 ①受技术陈旧因素影响较大的专利权或专利技术,可采用类似固定资产加速折旧的方法进行摊销; ②有特定产量限定的特许经营权或专利权,采用产量法 ③无法可靠确定其消耗方式,采用直接法 ④与收入挂钩的,特殊情况下可按收入进度确认摊销标准。
无形资产 减:累计摊销 摊余价值 减:无形资产减值准备 账面价值(资产负债表口径)
无形资产减值后不得恢复 持有待售无形资产不进行摊销
借:制造费用(用于特定产品生产的列入该产品的成本) 管理费用(自用的) 其他业务成本(出租的) 贷:累计摊销
无形资产摊销期、摊销方法、残值的复核,如发生调整应按会计估计变更处理—未来适用法
三、内部研究开发费用的确认和计量
研究阶段和开发阶段
1、研究阶段(费用化,入管理费用)具有计划性和探索性
2、开发阶段(成功:资本化;失败:费用化,入管理费用) 特征:具有针对性和形成成果的可能性很大
开发阶段资本化条件
需同时满足,才能确认无形资产: 1、完成该无形资产以使其能够使用或出售的在技术上具有可行性; 2、具有完成该无形资产并使用或出售的意图; 3、无形资产产生经济利益的方式,包括能够证明运营该无形资产生产的产品存在市场或无形资产自身存在市场,无形资产将在内部使用的,应当证明其有用性; 4、有足够的技术、财务资源和其他资源的支持,以完成该无形资产的开发,并有能力使用或出售该无形资产; 5、归属于该无形资产开发阶段的支出能够可靠的计量。
会计处理
1、研究阶段:计入管理费用; 开发阶段:不符合资本化条件,入管理费用, 符合资本化条件,入无形资产。(未成形的无形资产,截止期末,未完工的无形资产累计发生允许资本化的借方开发支出的合计,资产负债表中的“开发支出”项,至少每年年末进行检测是否减值。 2、如果无法区分研究阶段和开发阶段的支出,全部费用化入当期损益—管理费用。 3、内部开发无形资产 a、成本的构成因素: 耗用的材料、劳务成本、注册费、开发过程中使用其他专利权和特许权的摊销、借款费用符合资本化的利息费用。 b、不构成的因素: 销售费用、管理费用、达到预定用途前发生的可辨认无效和初始运作损失、为运行发生的培训支出。 4、会计分录: ①发生研发费用时: 借:研发支出—费用化支出 —资本化支出 贷:银行存款/原材料/应付职工薪酬/累计摊销等 ②研究费用和不符合资本化的开发费用: 借:管理费用 贷:研发支出—费用化支出 ③符合资本化的开发支出: 借:无形资产 贷:研发支出-资本化支出
每年年末进行检测是否减值(3个)
商誉
无期限的无形资产
研发支出的借方余额(资本化未成形的)
二、初始计量
购入方式
成本=买价+相关税费+其他支出(专业服务费用,测试是否正常发挥的费用“试车”等)
购买无形资产的价款超过正常信用条件延期支付(一般2年起),实质上具有融资性质的,无形资产的成本以购买价款的现值为基础确认。实际支付的价款(终值)与购买价款的现值之间的差额,除按照《企业会计准则地17号-借款费用》应予资本化以外,应当在信用期内计入当期损益(财务费用)
甲2024年初购入商标权,总价1000万元,分三次付款。 2024/2025/2026年末分别支付400万/300万/300万。 税法规定,增值税按约定的付款额计算缴纳,增值税税率13%, 假定资本市场利率10%。 1、现值P=400/(1+10%)+300/(1+10%)^2+300/(1+10)^3=836.96万元 应负担的利息=1000-836.96=163.04万元 说明:会计观点:2024年初借入836.86万元,将来需要归还利息163.04万元; 税法观点:按约定的结算点确认交易发生,并开具相应的增值税。 借:无形资产-XX商标权 836.96(现购价或分期付款额的现值) 未确认融资费用 163.04(未来的利息费用) 贷:长期应付款 1000(未来付款的总额,即终值) ※※ 长期应付款 1000 减:未确认融资费用 163.04 长期应付款现值 836.86(资产负债表口径:需扣掉下一年到期的部分;即,2024年末的长期应付款的账面价值为2025年末的金额272.73万元。) (因为一年内到期的长期应付款的金额在报表中应列为流动项目—一年内到期的非流动负债) 2、每年利息费用(财务费用=每年期初长期应付款的本金*实际利率) 借:财务费用 83.7/52.07/27.27 贷:未确认融资费用 83.7/52.07/27.27 3、每年归还金额 借:长期应付款 400/300/300 贷:银行存款 400/300/300 借:应交税费-应交增值税(进项税额)24/18/18 贷:银行存款 24/18/18
下列费用不构成无形资产的取得成本: 1、为引入新产品进行宣传发生的广告费、管理费用及其他间接费用 2、达到预定用途之后发生的费用——后续支出,一般计入管理费用
投资者投入
按合同或协议约定协议价值,但不公允的除外
政府补助
通过政府补助取得的无形资产,按公允价值计量,不能取得公允价值的,按名义金额(1元)计量
一般处理: 借:无形资产 贷:递延收益 每年分摊: 借:延期收益 贷:其他收益
不公允,按名义金额 借:无形资产 贷:其他收益
土地使用权
自用
地皮—无形资产—土地使用权
土地上建筑物—固定资产
出租
投资性房地产
用于开发房产
开发产品(存货)
注意
①企业应按实际支出的价款加上相关税费认定土地使用权的成本。 如果此土地使用权用于自行建造厂房、办公楼,则与建筑物分开核算。 ②下列情况下,土地使用权必须与房产合并反映: a、房地产开发企业取得土地使用权用于开发对外出售的房产,相应的土地使用权并入房产的成本—开发产品(存货); b、企业外购房屋建筑物,如果能够合理的分割土地和建筑物,则分开核算;否则,应当全部作为固定资产核算。
债务重组
非货币性资产交换
一、无形资产的确认
定义
指企业拥有或控制的没有实物形态的可辨认非货币性资产。
特征
1、由企业拥有或者控制并能为其带来未来经济利益的资源; 2、没有实物形态; 3、具有可辨认性;(专利、商标可单独交易,商誉不可辨认性) 4、属于非货币性资产。(未来的货币量提前无法预知的)
1、商誉不可单独辨认的; 2、自创商誉不入账,只有合并才会认定商誉; (吸收合并:被投资方注销;控股合并:被投资方不注销) 3、商誉=合并成本-享有被购买方公允可辨认净资产的份额; 4、商誉不是无形资产。
内容
条件
1、经济利益很可能流入企业 2、成本能够可靠计量