导图社区 证券从业-证券市场基本法律法规-第三章-第3节-与证券交易证券投资活动有关的财务顾问
证券从业考试-证券市场基本法律法规-第三章-第3节-与证券交易证券投资活动有关的财务顾问,大家也可以用于备考复习。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
证券从业考试-金融市场基础知识-第三章-第5节-投资者保护机构,希望这份脑图会对你有所帮助。
证券从业考试-金融市场基础知识-第三章-第4节-自律性组织,希望这份脑图会对你有所帮助。
证券从业考试-金融市场基础知识-第三章-第3节-证券中介机构,希望这份脑图会对你有所帮助。
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
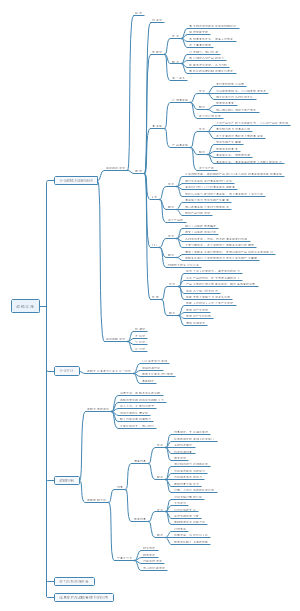
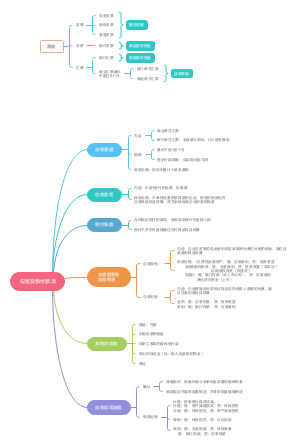
证券交易、证券投资活动有关的财务顾问
财务顾问业务的业务许可
上市公司并购重组财务顾问业务是指为上市公司收购、重大资产重组、合并、分立、分拆、股份回购、激励事项等 对上市公司股权结构、资产和负债、收入和利润等具有重大影响的相关事项提供方案设计、出具专业意见等证券服务业务。证券公司从事财务顾问业务,需经中国证监会核准,其他证券服务机构从事财务顾问业务,应当报中国证监会备案。上市公司并购重组活动涉及公开发行股票的,应当按照有关规定聘请具有保荐资格的证券公司从事相关业务。
1、 证券公司、证券投资咨询机构和其他财务顾问机构有下列情形之一的,不得担任财务顾问:
(1)最近24个月内存在违反诚信的不良记录;
(2)最近24个月内因执业行为违反行业规范而受到行业自律组织的纪律处分;
(3)最近36个月内因违法违规经营受到处罚或者因涉嫌违法违规经营正在被调查。
2、 存在下列情形之一的,不得担任独立财务顾问:
(1)持有或者通过协议、其他安排与他人共同持有上市公司股份达到或者超过5%,或者选派代表担任上市公司董事;
(2)上市公司持有或者通过协议、其他安排与他人共同持有财务顾问的股份达到或者超过5%,或者选派代表担任 财务顾问的董事;
(3)最近2年财务顾问与上市公司存在资产委托管理关系、相互提供担保,或者最近一年财务顾问为上市公司提供 融资服务;
(4)财务顾问的董事、监事、高级管理人员、财务顾问主办人或者其直系亲属有在上市公司任职等影响公正履行职 责的情形;
(5)在并购重组中为上市公司的交易对方提供财务顾问服务;
(6)上市公司董事会或者独立董事聘请的独立财务顾问,不得同时担任收购人的财务顾问或者与收购人的财务顾问 存在关联关系;
(7)与上市公司存在利害关系、可能影响财务顾问及其财务顾问主办人独立性的其他情形。
财务顾问业务的业务规则
一 、财务顾问的职责
1.接受并购重组当事人的委托,对上市公司并购重组活动进行尽职调查,全面评估相关活动所涉及的风险
2.就上市公司并购重组活动帮助委托人分析并购重组相关活动所涉及的法律、财务、经营风险,提出对策和建议,
设计并购重组方案,并指导委托人按照上市公司并购重组的相关规定制作申报文件。
3.对委托人进行证券市场规范化运作的辅导。
4.在对上市公司并购重组活动及申报文件的真实性、准确性、完整性进行充分核查和验证的基础上,依据中国证监会的规定和监管要求,客观、公正地发表专业意见。
5.接受委托人的委托,向中国证监会报送有关上市公司并购重组的申报材料,并根据中国证监会的审核意见,组织和协调委托人及其他专业机构进行答复。
6.根据中国证监会的相关规定,持续督导委托人依法履行相关义务。
7.中国证监会要求的其他事项
二 、业务规则
( 一 )接受或终止委托
1.委托人应当配合财务顾问进行尽职调查,提供相应的文件资料
2财务顾问将申报文件报中国证监会审核期间,委托人和财务顾问终止委托协议的,财务顾问和委托人应当自终止之日起5个工作日内向中国证监会报告
3.在持续督导期间,财务顾问解除委托协议的,委托人应当在1个月内另行聘请财务顾问对其进行持续督导。
(二)尽职调查
委托人应当配合财务顾问进行尽职调查,提供相应的文件资料
(三)辅导与验收
验收不合格的,财务顾问应当重新进行辅导和验收
(四)发表专业意见
财务顾问应当设立由专业人员组成的内部核查机构,就所出具的财务顾问专业意见提出内部核查意见。
(五)接受监管机构审核
财务顾问代表委托人向中国证监会提交申请文件后,应当配合中国证监会的审核
(六)持续督导
自上市公司收购、重大资产重组、发行股份购买资产、合并等事项完成后的规定期限内,财务顾问承担持续督导责任。
(七)工作底稿
财务顾问的工作档案和工作底稿应当真实、准确、完整,保存期不少于10年。
(八)保密责任
(九)公平竞争
财务顾问从事上市公司并购重组财务顾问业务,不得以明显低于行业水平等不正当竞争手段招揽业务。
(十)接受培训
中国证券业协会可以组织财务顾问主办人进行持续培训。
财务顾问业务的监管和法律责任
一 、财务顾问的监管
中国证监会及其派出机构可以根据审慎监管原则,要求财务提供按规定履行尽职调查义务的证明材料、工作档案和 工作底稿,并对财务顾问的公司治理、内部控制、经营运作、风险状况、从业活动等方面进行非现场检查或者现场检查。
二、 财务顾问的法律责任
上市公司或者购买资产实现的利润未达到盈利预测报告或者资产评估报告预测金额80%的, 中国证监会责令财务顾 问及其财务顾问主办人在股东大会及中国证监会指定报刊上公开说明未实现盈利预测的原因并向股东和社会公众投资者道歉;
利润实现数未达到盈利预测50%的, 中国证监会可以同时对财务顾问及其财务顾问主办人采取监管谈话、出具警示函、责令定期报告等监管措施。
财务顾问主办人发生变化的,财务顾问应当在5个工作日内向中国证监会报告。