导图社区 2023年税务师考试之【车辆购置税】知识全梳理
2023年税务师考试之【车辆购置税】知识全梳理,以教材为蓝本的超级详细知识, CPAer的纯纯手码,干货满满, 按导图即可按图索骥直接刷题。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
2023年税务师考试之【资源税】知识全梳理,以教材为蓝本的超级详细知识梳理, CPAer的纯纯手码,干货满满, 按导图即可按图索骥直接刷题。
2023年税务师考试之【环境保护税】知识全梳理,以教材为蓝本的超级详细知识梳理, CPAer的纯纯手码,干货满满, 按导图即可按图索骥直接刷题。
社区模板帮助中心,点此进入>>
法理
刑法总则
民法分论
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
极限词查询
法律相关的英语词汇
政治必修一第一单元
会计科目
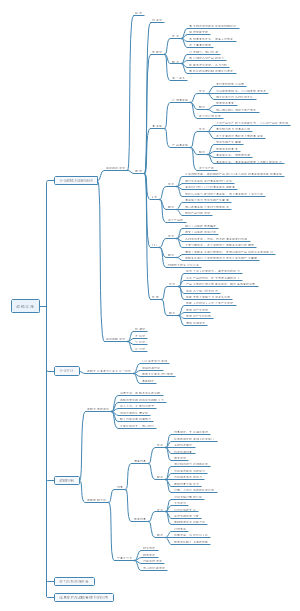
车辆购置税
概述
概念
以在中国境内购置的汽车、有轨电车、汽车挂车、排气量超过150毫升的摩托车为课税对象、在特定的环节向车辆购置者征收的一种税
特点
征收范围有限
征收环节单一
征税目的特定
采取价外征收
辨析
车辆购置税VS车船税
车辆购置税:购置时一次性缴纳
车船税:拥有车船的每一年都要缴纳
车VS房在各环节涉及税种
纳税人
在中国境内购置(并使用)汽车、有轨电车、汽车挂车、排气量超过150毫升摩托车的单位和个人
征税范围
应税对象
属于征税范围:无轨电车、农用运输车(他们属于“汽车”)
应征车辆购置税的车辆范围>消费税应税车辆范围
Ex:气缸容量250毫升(不含)以下的小排量摩托车不征收消费税
应税行为
购买自用
包括:购买自用国产/购买自用进口
不包括:购置用于销售行为
进口自用
包括:直接进口/委托代理进口
不包括:境内购买的进口车辆
受赠使用
接受他人馈赠
自产自用
将自己生产的应税车辆作为最终消费品自己消费使用
获奖自用
从各种奖励形式中取得并自用应税车辆
其他自用
通过拍卖、抵债、走私、罚没等方式取得并自用
税率
比例税率:10%
税收优惠
法定 减免税
外国驻华使馆、领事馆自用车辆,免税。
解放军和武装警察部队列入装备订货计划的车辆,免税。
悬挂应急救援专用号牌的国家综合性消防救援车辆,免税。
设有固定装置的非运输专用作业车辆,免税。
城市公交企业购置的公共汽电车辆,免税。
其他 减免税
回国服务的留学人员用现汇购买 1 辆个人自用国产小汽车,免税。
长期来华定居专家进口 1 辆自用小汽车,免税。
防汛、森林消防部门使用的由指定厂家设有固定装置的指定型号车辆,免税。
对购置日期在2021年1月1日至2023年12月31日期间内的新能源汽车,免税。
新能源汽车:纯电动、插电式混合动力(含增程式)汽车、燃料电池汽车。
购置日期:按机动车销售统一发票或海关专用缴款书等有效凭证的日期。
2023新增
自2018.7.1至2023.12.31,对购置挂车减半征收车辆购置税。
中国妇女发展基金会“母亲健康快车”项目的流动医疗车,免税。
原公安、武警改制后换发地方车牌证的车辆,一次性免税。 【公安消防、武警森林部】执行灭火救援任务的车辆除外
农用三轮车免税。
对购置日期在2022.6.1至2022.12.31期间内且单车价格(不含增值税)不超过30万元的2.0升及以下排量乘用车,减半征收车辆购置税。
退税 具体规定
退税 情形
已征车辆购置税的车辆退回车辆生产或销售企业的
退税 计算
退税额:已缴税款为基准,每满一年扣减10%
应退税额=已纳税额×(1-使用年限×10%)
应退税额不得为负数
使用年限:自纳税人缴纳税款之日起,至申请退税之日止
计税依据 应纳税额
计税价格:实际支付给销售者的全部价款
不包括:①增值税 ②车辆装饰费(若以装饰费名义分解收入则要计入)
计税价格=含增值税的销售价格÷(1+增值税税率或征收率)
进口自用 【组成计税价格】
进口小汽车组价=关税完税价格+关税+消费税 =(关税完税价格+关税)÷(1-消费税税率)
进口大卡车、大客车等非应税消费品组价=关税完税价格+关税
先同类
按纳税人生产的同类车辆(配置序列号相同)销售价格确定【不含增】
后组价
自用小汽车组价=成本×(1+成本利润率)÷(1-消费税税率)
自用大卡车、大客车等非应税消费品组价=成本×(1+成本利润率)
其他方式 【受赠、获奖】
按购置时相关凭证载明的价格确定【不含增】
无法提供 相关凭证
参照同类车辆市场平均价格确定
车辆生产/销售企业
未开具机动车销售统一发票的:按企业生产的同类车辆销售价格确定
无同类车辆:按组成计税价格确定
申报的应税车辆价格偏低又无正当理由的,由税务机关核定确定
减免税条件消失 的车辆应纳税额
含义
已办理减免税手续的车辆因转让、改变用途等原因不再属于减免税范围的,办理纳税申报时,应当如实填报《车辆购置税纳税申报表》
发生转让行为的:受让人
未发生转让行为的:车辆所有人
纳税义务发生时间
转让或者用途改变等情形发生之日
应纳税额
应纳税额=初次办理纳税申报时确定的价格×(1-使用年限×10%)×10%-已纳税额
应纳税额不得为负数
使用年限:自纳税人初次申报之日起,至不再属于减免税范围之日止 【使用年限取整计算,不满一年的不计算在内】
征收管理
纳税申报
原则
一车一申报,一次性征收(已征车辆不再重复征税)
征税车辆的纳税申报
纳税申报时:如实填写《车辆购置税纳税申报表》,提供车辆合格证明和相关价格凭证
上海、江苏、浙江、宁波四地区自2020.2.1、其他地区自2020.6.1:
纳税申报时:以发票电子信息中的不含税价作为申报计税价格 提供其他有效价格凭证的情形除外
减免税的纳税申报
纳税申报时:如实填报《车辆购置税纳税申报表》,提供车辆合格证明和相关价格凭证,还应当根据不同的免税、减税情形,分别提供相关资料的原件、复印件
退税程序
已缴纳车辆购置税的,向原征收机关申请退税
如实填报《车辆购置税退税申请表》,提供纳税人身份证明,区别不同情形提供相关资料
纳税环节
最终消费环节
向公安交通管理部门办理车辆注册登记前
纳税地点
需要办理车辆登记
车辆登记地(上牌照落户地)
不需要办理车辆登记
单位:机构所在地
个人:户籍所在地或者经常居住地
纳税期限
纳税义务发生时间:购置应税车辆的当日。
纳税期限:纳税义务发生之日起60日内申报缴纳