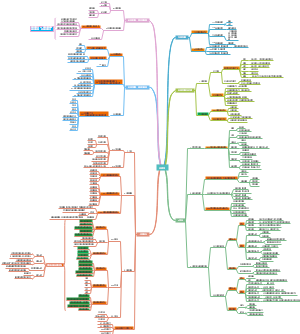
导图社区 01.06.税二.第一章.企业所得税 .企业重组的所得税处理
01.06.税二.第一章.企业所得税 .企业重组的所得税处理,很重要
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于个人养老金制度及税收优惠思维导图,主要内容包括:政策解读,政策原文。以下是对这两个方面的详细概述。
建筑劳务行业相关政策涉及建筑劳务相关政策、劳务优化用工政策、财税处理等,值得参考。涵盖资质管理、用工规范、安全标准等关键领域,并详尽阐述财税处理策略。
全国税务师统一考试.涉税服务相关法律.第三章.行政处罚法律制度:01行政处罚法基础02行政处罚的种类和设定03行政处罚实施主体、管辖及适用04行政处罚程序05税务行政处罚
社区模板帮助中心,点此进入>>
法理
刑法总则
民法分论
极限词查询
法律相关的英语词汇
政治必修一第一单元
增值税法思维导图
民法债的担保保证
自考合同法整理
思修笔记
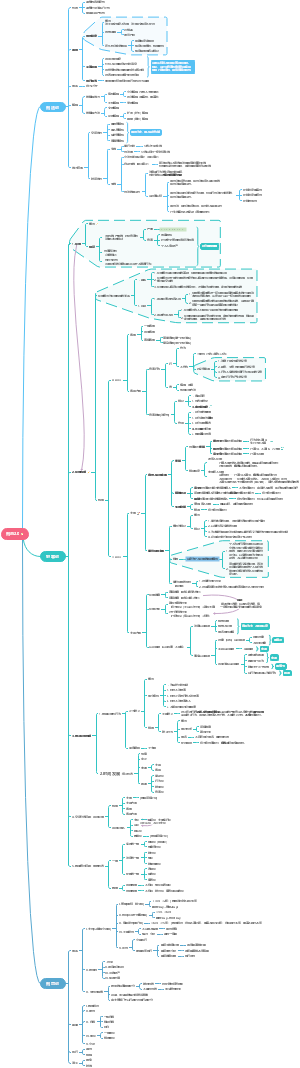
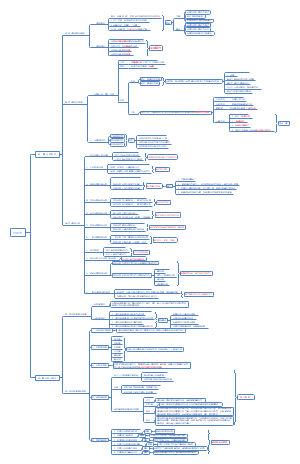
01.06.税二.第一章.企业所得税 .企业重组的所得税处理*** heshihai 2020.03.31
概念
是指企业在【日常经营活动以外】发生的【法律结构】或【经济结构】重大改变的交易
包括
企业法律形式改变、债务重组、股权收购、资产收购、合并、分立等
1.一般性税务处理
由法人转为非法人组织 或注册地转为境外
视同清算、分配、重新注册
情形
1.非货币性资产清债 【转让、清债,公允价】
【转让】非货币性资产
【清债】
举例
题干:用成本130万的存货,销售价140万,抵还178.4万的债
借:应付账款 178.4 贷:主营业务收入 140 应交税费-应交增值税(销项税额) 140*16% 营业外收入-债务重组收益 16 借:主营业务成本 130 贷:库存商品 130
所得税=[140-130]+[178.4-140-140*16%]*25% =[债务178.4-代价130-税费140*16%]*25%
2.债转股 【清债、投资,公允价】
清债
投资
3.股权收购、资产收购 企业合并、分立
企业收购 资产收购
被收购方
转让资产
确认所得与损失
相关所得税事项保持不变
收购方
接受资产
公允价作为计税基础
企业合并
被合并方
企业及其股东都应按【清算】进行所得税处理
亏损
不得在合并方结转弥补
合并方
按公允价作为计税基础
企业分立
被分立方
分出资产
企业继续存在时
其股东取得的对价应【视同分配】进行处理
企业不再继续存在时
分立方
相关企业的亏损不得相互结转弥补
总结
卖方
买方
相关方
2.特殊性税务处理
1.适用条件
1.目的单纯
具有合理的商业目的, 且不以减少、免除或者推迟缴纳税款为主要目的
2.符合规定的比例
被收购、合并或分立部分的 资产或股权占比符合规定
收购方购买股权÷被收购方全部股权≧50%
股权支付占比符合规定
支付股权÷交易总额≧85%
3.连续12个月内不改变
重组资产原来的实质性经营活动
原股东重组后不转让所取得股权
2.特殊性税务情形
1.非货币性资产清债?
1.债务重组所得÷企业当年所得≧50%, 或五年内均摊
2.债转股
不确认所得和损失
原有计税基础确定
3.股权收购、资产收购, 企业合并、分立
1.股权收购 【÷资产收购】
被收购方 【卖方】
转让股权【÷资产】
暂不确认所得和损失
股东取得收购方股权
收购方 【买方】
接受股权【÷资产】
各项资产与负债
计税基础保持不变
2.非股权支付 【同一般性税务处理】
确认所得和损失
非股权占比 分配所得损失
非股权支付对应的资产转让所得或损失 =【被转让资产的公允价值-被转让资产的计税基础】 ×【非股权支付金额÷被转让资产的公允价值】
股东取得合并企业股权
转让资产与负债
计税基础由合并方承继
接受资产与负债
原有计税基础
亏损【限额】
可由合并企业弥补的被合并企业亏损的限额 =被合并企业净资产公允价值 ×截至合并业务发生当年年末国家发行的最长期限的国债利率
净资产=全部资产-全部负债
被分立企业未超过法定弥补期限的亏损额 可按【分立资产÷全部资产】比例进行分配
由分立企业继续弥补
计税基础由分立方承继
股东取得【新股】 分立企业股权
如部分或全部放弃"旧股"
“新股”的计税基础 以放弃“旧股”的计税基础确定
不需放弃“旧股” 【2选1计税基础】
1.“新股”的计税基础=零,白捡的
2.比例调整
以被分立企业分立出去的净资产÷被分立企业全部净资产占比 先调减原持有的“旧股”的计税基础, 再将调减的计税基础平均分配到“新股”上
分立净资产占比=被分立企业分立出去的净资产÷被分立企业全部净资产
调减“旧股”计税基础=原“旧股”计税基础×分立净资产占比
新股”计税基础=调减“旧股”计税基础
“旧股1”计税基础=“旧股”计税基础-新股”计税基础
结合案例理解
题干
甲公司共有股权10000万股,将80%股权转让乙公司收购 收购日每股资产计税基础8元,公允价10元, 1.乙公司以股权形式支付72000万,银行支付800*10=8000万 2.乙公司以股权形式支付80000万
按一般计税方法处理
被收购方 甲方,原价
股权转让所得 =【10000*80%】-【10000*80%*8】=16000万
收购方 乙方.公允价
取得股权计税基础=10000*80%*10=80000万
按特殊税务处理
组合方式支付
被收购方 甲方
仅非股权支付确认所得 =【10000*80%-10000*80%*8】*【8000÷80000】 =16000*10%=1600万
纳税调减=【80000-64000】-1600=14400万
甲方股东
取得乙公司股权=7200*8=57600万
收购方 乙方
收到股权计税基础=7200*8+8000=65600万元
全股权方式支付
不确认所得或损失
收到股权计税基础=8000*8=64000万元
3.其他相关规定
1.境内与境外
符合特殊性税务处理条件
境外非居民企业【A】 ->向其100%控股非居民企业【B】 转让境内居民企业【甲】
没有造成以后该股权转让所得税负担变化
且转让方【A】向主管税务机关书面承诺3年内不转让其拥有【B】的股权
境外非居民企业【A】 ->向其100%控股居民企业【乙】 转让居民企业【丙】
受让方向其所在地所得税主管税务机关备案
居民企业【丁】以其拥有的资产或股权 ->向其100%控股非居民企业【C】投资
若资产或股权转让收益选择特殊性税务处理
可在10个纳税年度均匀计入各年所得额
2.合并分立 税收优惠延续
前提
存续企业性质及适用优惠的条件未发生改变
期限
继续享受合并或分立前该企业剩余期限的优惠
金额
吸收合并
存续企业合并前一年的应纳税所得额
存续分立
分立前一年的应纳税所得额×【分立后存续企业资产÷分立前该企业全部资产】
3.企业重组前后12个月分步交易
按实质生于形式,将该交易作为一项重组交易处理
4.同一重组期间 方法相同
当事各方应采取一致的税务处理原则
当事各方应协商一致在同一纳税年度作为重组业务完成年度
5.特殊性税务处理 条件变化通知
当事方一方改变,不符合特殊性税务处理条件
发生变化的当事方30天内书面通知其他当事方
主导方在接到通知后30日内将变化通知其主管税务机关
4.股权、资产划转
100%直接控股的居民企业之间
受同一控制或相同多家居民企业100%控制的居民企业之间
特殊性税务处理条件
按账面净值划转股权或资产
具有合理商业目的、不以减少、免除或推迟纳税为主要目的
股权或资产划转后连续12月内不改变原来实质性经营
划出方与划入方均不确认损益
处理办法
划出方和划入方均不确认所得
划入方取得股权或资产计税基础,以被划转股权或资产原账面将值确定
划入方企业取得的被划转资产,应按其原账面净值计算折旧扣除