导图社区 计量经济学 第4章 异方差性
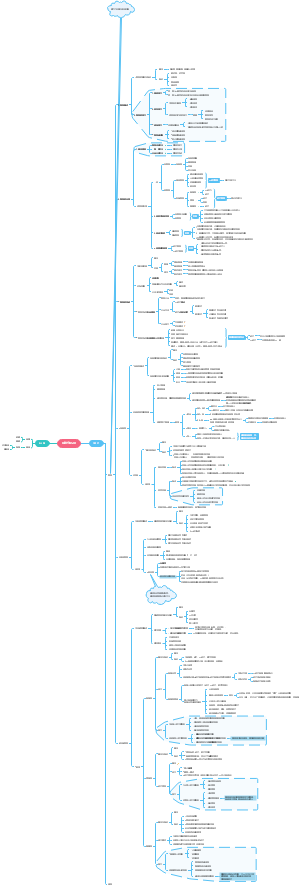
计量经济学 第4章 异方差性知识总结,包括异方差的定义及产生原因、异方差的影响、异方差的检验、异方差的修正等。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
跨国公司内部贸易,跨国公司的转移定价策略:转移定价通常做法:调整子公司半成品或零部件的进出口价格、调整向子公司出售机器设备的价格和折旧期限。
计量经济学 第5章自相关性知识总结,包括自相关性定义产生的原因、自相关性的后果、自相关性的检验、自相关性的解决方法等。
计量经济学 第6章 多重共线性知识总结,包括多重共线性及其产生原因、多重共线性造成的影响、多重共线性的检验、多重共线性的解决方法等。
社区模板帮助中心,点此进入>>
英语词性
法理
刑法总则
【华政插班生】文学常识-先秦
【华政插班生】文学常识-秦汉
文学常识:魏晋南北朝
【华政插班生】文学常识-隋唐五代
【华政插班生】文学常识-两宋
民法分论
日语高考動詞の活用
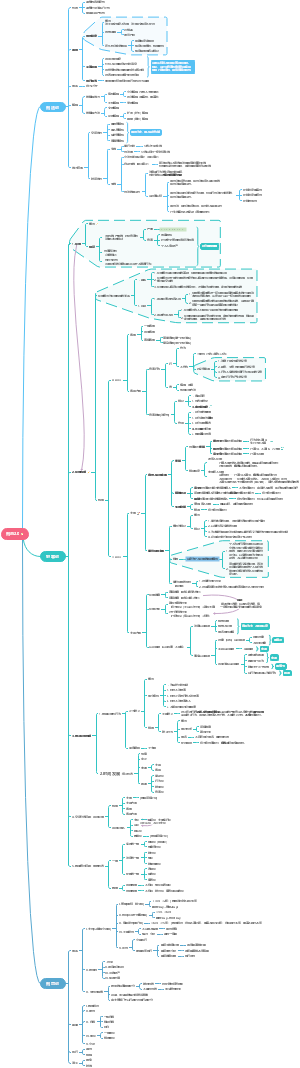
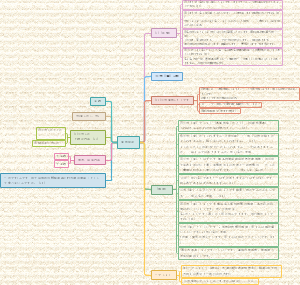
第四章 异方差性
异方差的定义及产生原因
定义
如果随机误差项不是常数,则称随机项ut具有异方差性。var(ut)=∂t^2≠常数
产生原因
1、模型中遗漏了某些解释变量
2、模型函数形式的设定误差
3、样本数据的测量误差
4、随机因素的影响
异方差的影响
不影响模型参数估计值的无偏性和线性
模型参数的最小二乘估计量不是一个有效的估计量(不再具有最小最小方差性,可能高估/低估)
用t统计量来判断解释变量影响的显著性将失去意义
建立在普通最小二乘估计基础上的预测区间变宽
异方差的检验
1、图示检验法
(1)相关图分析
回归分析中,常常对拟合回归方程的残差进行分析。 具体做法:将残差对其相应的观察值作散点图/对一个或多个解释变量做散点图/对yt的估计值y^作散点图 残差图可以为我们判断古典线性回归中的同方差假定是否满足提供线索
(2)残差分布图分析
若残差分布的离散程度有明显扩大的趋势,则表明存在着异方差性
2、戈德菲尔德——匡特检验Goldfeld-Quandt
1.将观察值按解释变量的大小顺序排列,被解释变量和解释变量保持原来的对应关系 2.将排列在中间的约1/4的观察值删除掉,除去的观察值个数记为c,余下的观察值分为两个部分,每部分的观察值个数为(n-c)/2 3.提出检验假设。H0:ut为同方差性;H1:ut为异方差性。 4.分别对两个部分观察值求回归方程,并计算两部分的残差平方和RSS1和RSS2,其自由度均为(n-c)/2-k-1,k为模型中解释变量的个数。如果说是递增的异方差,则RSS2>RSS1,两者差别较大。于是构造: F=RSS2/RSS1,统计量F服从F[(n-c)/2-k-1,(n-c)/2-k-1]分布。 5.判断。当F>Fa时,表明第二部分的误差项方差大于第一部分误差项方差,即两个子样本的方差水平显著不同,于是否定H0,接受H1,即随机误差项存在异方差性;若F<Fa,则不存在异方差性。
将样本分成容量相等的两部分
分别对样本1,样本2进行回归
比较两个回归的残差平方和
判定是否存在异方差
若模型同方差,则两样本的残差平方和应大致相等
若存在异方差,两样本的残差平方和有很大差别
3、怀特检验(White)
不需对异方差的性质做任何假设,目前普遍应用。
建立辅助回归模型的方式来判断随机误差项是否存在异方差性
设回归模型为二元线性回归模型:yt=b0+b1xit+b2x2t+ut,步骤如下: (1)用OLS法估计模型,并计算出相应的残差平方和et^2,做辅助回归模型 et^2=a0+a1x1t+a2x2t+a3x1t^2+a4x2t^2+a5x1tx2t+vt 式中,vt为随机误差项。 (2)计算统计量nR^2,——n为样本容量,R^2为辅助回归模型中的未调整的决定系数。 (3)在H0:a1=aa2=a3=a4=a5=0的原假设下,nR^2渐进服从自由度为5的卡方分布(一元则自由度为2) 给定显著性水平a,查卡方分布表得临界值,比较nR^2与卡方(5),若nR^2>卡方(5),则拒绝H0,接受H1,表明回归模型中参数至少有一个显著的不为0,即ut存在异方差性。
4、戈里瑟检验(Glejser)
用OLS残差的绝对值|ei|对X作回归,根据回归模型的显著性和拟合优度判断是否存在异方差
5、帕克检验(Park)
通过指出ei^2是解释变量X的某个函数,对函数回归,若b显著不为0,则存在异方差性
6、ARCH检验(了解)
异方差的修正
模型变换法
加权最小二乘法(WLS)
拟合回归线时对于不同观测点Yi的残差水平应赋予不同权重wi
模型的对数变换
广义最小二乘法(GLS)